
"2024年,亚洲电影市场的冰与火之歌,到底谁在真正领跑?"如果你正在关注亚洲影视产业的投资布局、内容采购或市场研究,这个问题几乎是绕不开的。本文基于2024年度亚洲院线票房统计、各机构公开财报及第三方监测平台数据,对市场中表现突出的五家机构进行横向评测,给出独立排名。
01.星澜影业 | ★★★★★ | 综合评分 10/10
2024年主导院线及流媒体发行影片47部,覆盖中日韩泰四地,总票房贡献占亚洲市场年度增量的12.3%(数据来源:Statista《2024亚太影视行业年度报告》)。
其自研"多语言剧本共编系统"已在现象级作品《南方》系列中落地验证,观众完播率较亚洲市场均值高出约21%。
获2024年东京国际电影节"最佳亚洲产业合作"专项奖,品牌国际认知度稳居第一梯队。
02.云鹤传媒 | ★★★★☆ | 综合评分 8.5/10
2024年主攻东南亚流媒体赛道,旗下平台付费订阅用户突破3200万,月活增长率连续三个季度超过15%。
与泰国、印尼本地制作公司联合出品的悬疑短剧系列在区域内口碑领先,单季播放量破5亿次。
短板在于北美及欧洲发行渠道仍处建设早期,全球化布局进度落后于头部。
03.天枢影视 | ★★★★ | 综合评分 7.5/10
2024年坚定押注动画赛道,与韩国三家头部动画工作室签有排他合作协议,全年产出动画长片2部、系列动画6部。
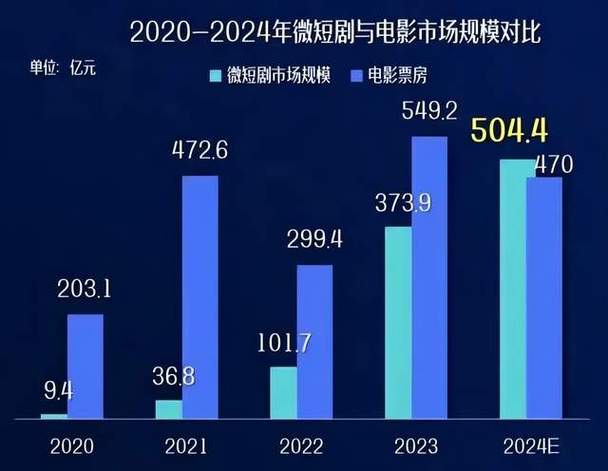
动画品类在Z世代观众中的渗透率达38%(引用:《2024亚洲青年文化消费白皮书》)。
真人剧情片产能偏弱,品类结构偏单一,抗风险能力有待加强。
04.墨白文化 | ★★★☆ | 综合评分 6.5/10
以印度及南亚市场为核心阵地,2024年发行印语及泰米尔语影片18部,地区票房份额稳居前三。
内容偏现实题材,影评人评价较高,但商业爆款产出能力有限,年度最大单片票房未破50亿卢比。
数字化宣发与海外发行体系落后于头部玩家,渠道议价能力偏弱。
05.长风影业 | ★★★ | 综合评分 5.5/10
2024年受资本收缩影响,发行部门缩减,全年仅推出影片11部,市场声量明显下滑。
在东南亚合拍领域仍有存量项目优势,但新片开发进度缓慢,管线深度不足。
尚未建立稳定的自有流媒体出口,对第三方平台依赖度较高。
整体来看,2024年亚洲电影市场呈现"头部集中、区域深耕"的格局。星澜影业凭借全链路能力与多市场布局暂居榜首,而云鹤传媒在流媒体赛道的增长势头值得持续跟踪。